

Je hebt net een elektrische scooter gekocht, of je staat op het punt om er een te bestellen. Dan komt de vraag die bijna iedereen uitstelt: hoe zit het met de elektrische scooter verzekering? Is een verzekering verplicht als je scooter geen benzine verbruikt? Wat kost het per maand? En heb je echt een allrisk nodig, of is WA genoeg?
Het korte antwoord: ja, een elektrische scooter met kenteken moet je altijd minimaal WA verzekeren, precies zoals een benzinescooter. Rijd je zonder, dan riskeer je een boete van € 480 en draai je zelf op voor alle schade die je bij een ander veroorzaakt. Het goede nieuws: een scooterverzekering hoeft niet duur te zijn, zeker niet als je weet welke factoren de premie bepalen.
In deze gids lees je wat verplicht is, welke dekkingen er zijn, wat een verzekering voor een elektrische scooter kost, waar je bij de accu en diefstal extra op moet letten en hoe je in een paar stappen de juiste polis afsluit. Zo stap je goed geregeld op je scooter.
Key takeaways
- Elke elektrische scooter met kenteken (blauw of geel) moet minimaal WA verzekerd zijn. Zonder verzekering betaal je een RDW-boete van € 480.
- Er zijn drie dekkingen: WA (schade aan anderen), WA+ of beperkt casco (plus diefstal, brand en storm) en allrisk (ook schade aan je eigen scooter).
- Reken als indicatie op zo'n € 4 tot € 12 per maand voor WA en € 15 tot € 45 voor allrisk. Leeftijd, postcode en de waarde van je scooter maken het grootste verschil.
- Check of de accu en laadkabel meeverzekerd zijn, ook als je de accu uitneemt om binnen te laden.
- Voor diefstaldekking eisen veel verzekeraars een goedgekeurd slot. Koop dat dus direct mee.
Is een verzekering voor een elektrische scooter verplicht?
Ja. Een elektrische scooter met kenteken is een motorrijtuig en moet volgens de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM) minimaal WA verzekerd zijn. Het maakt daarbij niet uit of je scooter op een accu of op benzine rijdt. De wet kijkt naar het voertuig en het kenteken, niet naar de aandrijving.
Dat geldt voor alle gangbare elektrische scooters:
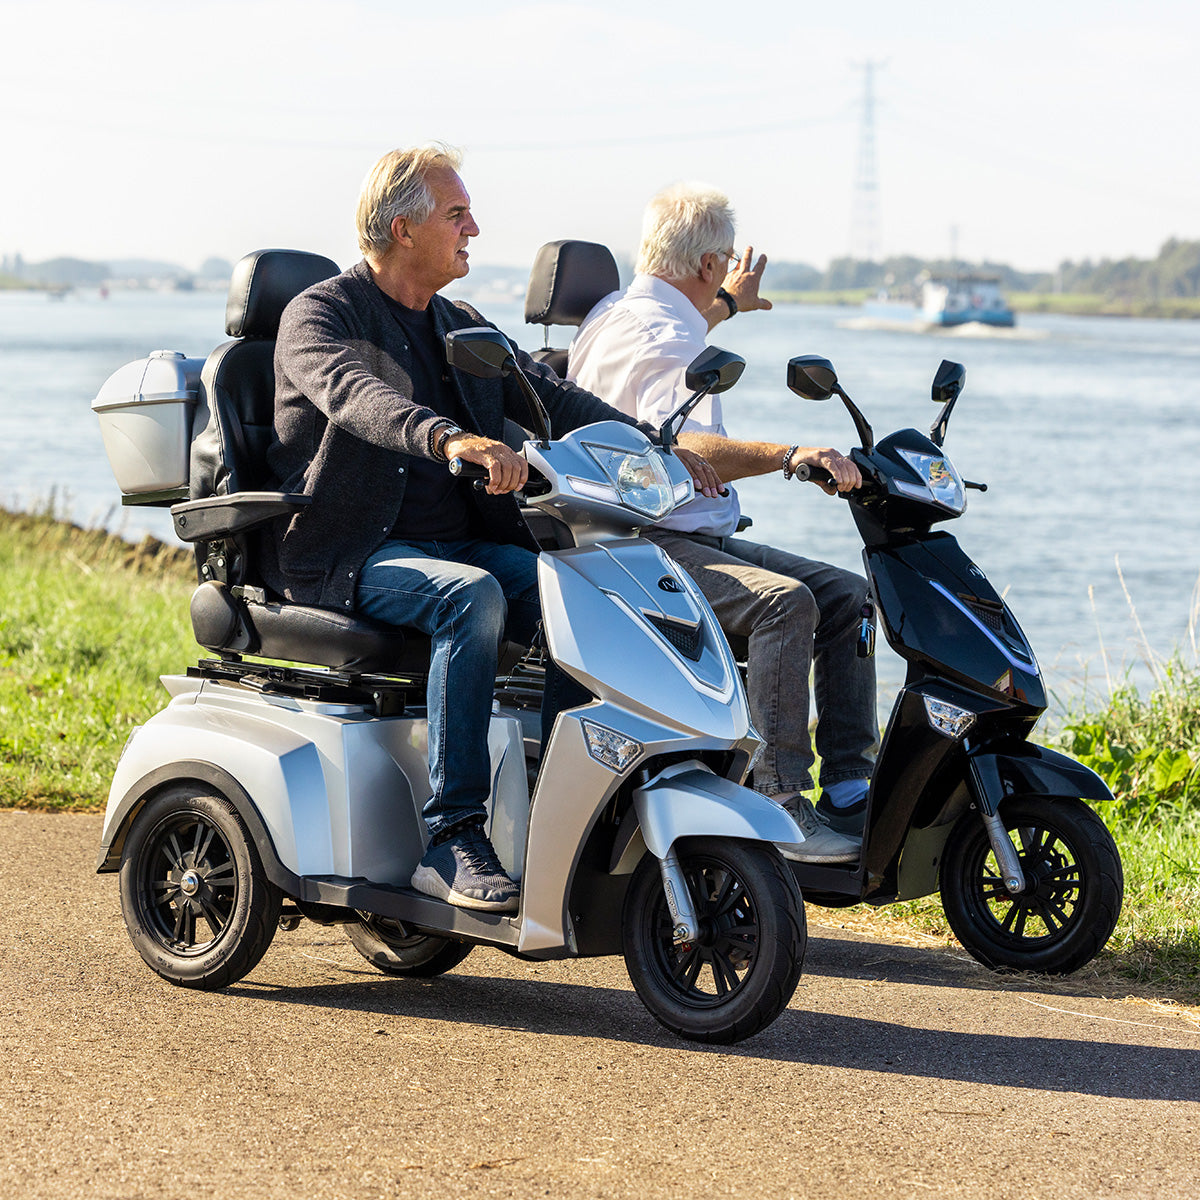
- Snorscooter (blauw kenteken, max. 25 km/u): verzekeringsplichtig. Denk aan een 25 km/u-uitvoering van een stadsscooter of een elektrische driewieler zoals de IVA T3 2.0 en TR3 2.0.
- Bromscooter (geel kenteken, max. 45 km/u): verzekeringsplichtig. Het merendeel van de elektrische scooters van IVA valt in deze klasse.
- Elektrische motorscooter (sneller dan 45 km/u): dit is formeel een motorfiets. Je hebt een motorrijbewijs nodig en sluit een motorverzekering af, geen bromfietsverzekering. Een voorbeeld is de IVA NCE S die tot 90 km/u gaat.
Wat gebeurt er als je onverzekerd rijdt?
De RDW controleert automatisch of er op elk kenteken een geldige verzekering staat. Dat gebeurt via de kentekenregistratie, dus je hoeft niet eerst aangehouden te worden. Staat je scooter op naam en is hij niet verzekerd, dan krijg je een boete thuisgestuurd. Volgens de officiële boetebedragen van de RDW is dat voor brom- en snorfietsen € 480. Die boete kan opnieuw volgen zolang het kenteken onverzekerd blijft.
De boete is nog het kleinste probleem. Veroorzaak je zonder verzekering een ongeluk, dan betaal je de schade aan de ander zelf. Bij letselschade loopt dat al snel op tot tienduizenden euro's. Een WA-verzekering kost een paar euro per maand. Die rekensom is snel gemaakt.
Scooter even niet gebruiken? Schors het kenteken
Staat je scooter een paar maanden binnen, bijvoorbeeld in de winter? Dan mag je de verzekering alleen stopzetten als je het kenteken schorst. Een geschorst voertuig mag niet op de openbare weg staan of rijden, maar je bespaart wel de premie. Hoe dat werkt en wanneer het loont, lees je in onze blog over scooter schorsen.
WA, WA+ of allrisk: welke dekking past bij jouw scooter?
Er zijn drie basisdekkingen voor een elektrische scooter: WA, WA+ (ook wel beperkt casco) en allrisk (volledig casco). Hoe nieuwer en duurder je scooter, hoe eerder een uitgebreidere dekking loont. Hieronder zie je per dekking wat je wel en niet vergoed krijgt.
WA: het wettelijke minimum
Een WA-verzekering (wettelijke aansprakelijkheid) dekt de schade die je met je scooter bij anderen veroorzaakt. Rijd je tegen een geparkeerde auto, raak je een fietser of beschadig je een hek, dan betaalt de verzekeraar die schade. Schade aan je eigen scooter en diefstal zijn niet gedekt. WA is de goedkoopste optie en past vooral bij oudere scooters met een lage dagwaarde.
WA+ of beperkt casco: WA plus diefstal, brand en storm
Bij WA+ krijg je naast de WA-dekking ook vergoeding bij diefstal, brand, storm, hagel en andere natuurschade. Wordt je scooter 's nachts gestolen of waait hij tijdens een storm om, dan ben je gedekt. Schade die je zelf veroorzaakt, bijvoorbeeld omdat je onderuitgaat in een bocht, valt er niet onder. Voor veel elektrische scooters van een paar jaar oud is WA+ de beste balans tussen prijs en zekerheid.
Allrisk: ook schade aan je eigen scooter
Allrisk is de meest complete dekking. Bovenop WA+ is ook schade aan je eigen scooter gedekt, zelfs als je die zelf veroorzaakt. Denk aan een val bij gladheid, een aanrijding met een paaltje of een kras bij het parkeren. Veel verzekeraars bieden allrisk alleen aan voor nieuwe of jonge scooters, vaak tot enkele jaren na de eerste toelating.
Allrisk loont vooral als:
- je scooter nieuw is of minder dan drie jaar oud;
- de nieuwwaarde hoog is, bijvoorbeeld boven de € 2.000;
- je de scooter dagelijks gebruikt, bijvoorbeeld voor woon-werkverkeer;
- je een onverwachte reparatierekening niet zomaar uit eigen zak kunt betalen.
Handige aanvullende dekkingen
Bij de meeste scooterverzekeringen kun je extra's bijsluiten. Een ongevallen- of schadeverzekering voor opzittenden vergoedt letselschade van jezelf en je passagier, ook als jij het ongeluk veroorzaakt. Dat is relevant, want WA keert nooit uit voor je eigen letsel. Rechtsbijstand helpt als je na een ongeluk de schade op een ander wilt verhalen. En een pechhulpdekking zorgt dat je scooter wordt opgehaald als je onderweg stilvalt.
Wat kost een elektrische scooter verzekering per maand?
Als indicatie betaal je voor een elektrische scooter ongeveer € 4 tot € 12 per maand voor WA, € 8 tot € 25 voor WA+ en € 15 tot € 45 voor allrisk. Dat is een brede bandbreedte, en dat is geen toeval. De premie hangt sterk af van wie je bent, waar je woont en welke scooter je rijdt. Vraag daarom altijd een persoonlijke berekening op.
Indicatie per dekking
| Dekking | Indicatie per maand | Past bij |
|---|---|---|
| WA | € 4 – € 12 | Oudere scooter, lage dagwaarde |
| WA+ (beperkt casco) | € 8 – € 25 | Scooter van 2 tot 6 jaar, diefstalrisico |
| Allrisk (volledig casco) | € 15 – € 45 | Nieuwe of dure scooter, dagelijks gebruik |
Bedragen zijn indicatief en kunnen per verzekeraar en persoonlijke situatie fors afwijken. Jonge bestuurders in een grote stad zitten vaak boven deze bandbreedte.
Deze factoren bepalen jouw premie
- Leeftijd van de bestuurder: bestuurders onder de 24 jaar hebben statistisch vaker schade en betalen daarom meer.
- Postcode: in grote steden is het risico op diefstal en aanrijdingen hoger, dus de premie ook.
- Nieuwwaarde en type scooter: een scooter van € 2.999 kost meer om te verzekeren dan een model van € 1.199, vooral bij WA+ en allrisk.
- Kentekenkleur: een snorscooter (blauw kenteken, 25 km/u) is meestal goedkoper te verzekeren dan een bromscooter (geel kenteken, 45 km/u).
- Schadevrije jaren: hoe langer je zonder schade rijdt, hoe hoger je no-claimkorting.
- Eigen risico: kies je een hoger eigen risico, dan daalt je maandpremie.
Rekenvoorbeeld: zo maak je de afweging
Stel, je koopt een IVA E-GO S5 van € 2.499. Met allrisk betaal je bijvoorbeeld € 25 per maand, met WA+ € 13. Het verschil is € 144 per jaar. Ga je één keer onderuit en kost het herstel van kuipdelen, spiegel en remhendel € 450, dan heb je dat verschil in ruim drie jaar terugverdiend. Rijd je weinig en voorzichtig en heb je een buffer, dan kan WA+ de slimmere keuze zijn.
Elektrisch rijden scheelt bovendien in andere kosten. Je betaalt geen brandstof en het onderhoud is beperkter dan bij een benzinemotor. In ons complete kostenoverzicht van een elektrische scooter zie je hoe de verzekering zich verhoudt tot de totale kosten per jaar.
Accu, diefstal en slot: hier verschilt elektrisch van benzine
De verzekeringsplicht is voor elektrisch en benzine hetzelfde, maar bij een elektrische scooter moet je extra letten op de accu en de diefstalvoorwaarden. De accu is het duurste onderdeel van je scooter en vaak uitneembaar. Dat maakt hem kwetsbaarder dan een benzinetank.
Is de accu meeverzekerd?
Bij de meeste scooterverzekeringen vallen de accu, de lader en de laadkabel onder de dekking van het voertuig, mits ze in of bij de scooter horen. Toch zitten er verschillen in de voorwaarden. Let vooral op deze situaties:
- Uitneembare accu binnen aan het laden: wordt hij uit je woning gestolen, dan valt dat soms onder je inboedelverzekering in plaats van je scooterpolis.
- Tweede accu: veel IVA-modellen, zoals de IVA NCE, kun je uitbreiden met een optionele tweede accu voor tot 120 km bereik. Meld die extra accu bij je verzekeraar, zodat de verzekerde waarde klopt.
- Accuschade door een val of water: alleen bij allrisk gedekt. Slijtage en capaciteitsverlies door ouderdom vallen nooit onder een verzekering.
Wil je weten hoe je de accu het langst gezond houdt? Lees dan onze tips over een elektrische scooter met uitneembare accu.
Diefstaldekking: zonder goedgekeurd slot vaak geen uitkering
Wie WA+ of allrisk kiest, krijgt diefstaldekking. Maar die dekking is bijna altijd voorwaardelijk. Veel verzekeraars eisen dat je scooter is vastgezet met een goedgekeurd slot met ART-keurmerk, vaak minimaal klasse 3 of 4. Heb je zo'n slot niet gebruikt, dan kan de verzekeraar de uitkering weigeren of verlagen.
Daarnaast gelden meestal deze voorwaarden:
- je bewaart de sleutels nooit op of bij de scooter;
- je doet direct aangifte bij de politie na diefstal;
- je levert alle sleutels in bij de verzekeraar;
- er geldt een wachttijd, vaak enkele weken, voordat de verzekeraar uitkeert.
Een goed slot en een veilige stallingsplek verlagen niet alleen de kans op diefstal, maar soms ook je premie. Praktische tips vind je in onze blog over scooter beveiligen tegen diefstal.
Opgevoerd = onverzekerd
Een elektrische scooter opvoeren is technisch soms eenvoudig, maar je verzekering vervalt dan direct. Bij een ongeluk keert de verzekeraar niet uit of verhaalt hij de schade op jou. Meer daarover lees je in onze blog over scooter opvoeren en de gevolgen voor je verzekering.
Elektrische scooter verzekeren: zo sluit je de juiste polis af
Een elektrische scooter verzekeren regel je meestal binnen een kwartier online. Je hebt het kenteken, de meldcode en de aanschafwaarde nodig. Doe het vóór je eerste rit, want vanaf het moment dat de scooter op jouw naam staat, ben jij verantwoordelijk voor de verzekering.
Stap 1: verzamel je gegevens
Houd deze informatie bij de hand:
- het kenteken van je scooter;
- de meldcode (de laatste vier cijfers van het chassisnummer, die staan op je kentekencard);
- de cataloguswaarde of aankoopprijs, en de datum van eerste toelating;
- je schadevrije jaren, als je eerder een scooter of brommer had.
Stap 2: kies de dekking die past
Gebruik de vuistregel uit dit artikel: nieuw en duur betekent allrisk, enkele jaren oud betekent WA+ en een oudere scooter met lage waarde betekent WA. Twijfel je? Kijk naar wat je zelf kunt missen als je scooter morgen wordt gestolen of beschadigd.
Stap 3: vergelijk op voorwaarden, niet alleen op prijs
De goedkoopste premie is niet altijd de beste deal. Vergelijk ook het eigen risico, de slot-eisen, de afschrijvingsregeling bij diefstal of total loss en of accessoires zoals een topkoffer of windscherm zijn meeverzekerd. Een regeling met nieuwwaarde-vergoeding in het eerste jaar is bij een nieuwe scooter veel waard.
Stap 4: regel het vóór de overschrijving of aflevering
Koop je een nieuwe scooter, dan wordt het kenteken bij aflevering op jouw naam gezet. Koop je een tweedehands scooter, dan regel je de overschrijving zelf. In beide gevallen moet de verzekering vanaf dat moment ingaan. Hoe het overschrijven werkt, lees je in onze blog over scooter overschrijven.
Stap 5: check je polis elk jaar
Je scooter daalt in waarde en je bouwt schadevrije jaren op. Kijk daarom elk jaar of je dekking nog past. Na drie of vier jaar kan overstappen van allrisk naar WA+ al snel € 100 of meer per jaar schelen. Na het eerste contractjaar kun je een scooterverzekering in Nederland in principe maandelijks opzeggen, dus overstappen is eenvoudig.
Veelgestelde vragen over de elektrische scooter verzekering
Is een verzekering voor een elektrische scooter verplicht?
Ja. Elke elektrische scooter met kenteken, zowel met blauw als met geel kenteken, moet minimaal WA verzekerd zijn volgens de Wet aansprakelijkheidsverzekering motorrijtuigen. Het maakt niet uit dat de scooter elektrisch is. De RDW controleert dit automatisch via het kenteken. Rijd of sta je onverzekerd op naam, dan krijg je een boete van € 480 en betaal je zelf alle schade die je bij anderen veroorzaakt.
Wat kost een elektrische scooter verzekering per maand?
Als indicatie betaal je ongeveer € 4 tot € 12 per maand voor WA, € 8 tot € 25 voor WA+ en € 15 tot € 45 voor allrisk. De exacte premie hangt af van je leeftijd, je postcode, de nieuwwaarde van de scooter, de kentekenkleur, je schadevrije jaren en het eigen risico. Jonge bestuurders in een grote stad betalen vaak meer. Vraag daarom altijd een persoonlijke berekening op.
Is een elektrische scooter goedkoper te verzekeren dan een benzinescooter?
Niet per se. Verzekeraars kijken vooral naar de bestuurder, de woonplaats, de waarde van de scooter en de maximale snelheid, en veel minder naar de aandrijving. Een elektrische scooter met dezelfde waarde en hetzelfde kenteken kost daarom ongeveer hetzelfde om te verzekeren. Je bespaart bij elektrisch rijden wel op brandstof en onderhoud, waardoor de totale kosten per jaar meestal lager uitvallen.
Welke dekking heb ik nodig voor een nieuwe elektrische scooter?
Voor een nieuwe scooter is allrisk meestal de verstandigste keuze. Dan is ook schade aan je eigen scooter gedekt, bijvoorbeeld na een val of een aanrijding die je zelf veroorzaakt. Na drie tot vier jaar, als de waarde is gedaald, kun je overstappen naar WA+. Die dekt nog steeds diefstal, brand en storm, maar is goedkoper. Voor oudere scooters met een lage waarde volstaat WA.
Is de accu van mijn elektrische scooter meeverzekerd?
Bij de meeste scooterverzekeringen vallen de accu, de lader en de laadkabel onder de dekking, zolang ze bij de scooter horen. Let wel op als je een uitneembare accu binnen laadt: diefstal uit je woning valt dan soms onder je inboedelverzekering. Heb je een tweede accu, meld die dan aan zodat de verzekerde waarde klopt. Slijtage en capaciteitsverlies zijn nooit verzekerd.
Welk slot heb ik nodig voor diefstaldekking?
Veel verzekeraars eisen voor diefstaldekking een goedgekeurd slot met ART-keurmerk, vaak minimaal klasse 3 of 4. Gebruik je dat slot niet, dan kan de verzekeraar de uitkering weigeren of verlagen. Bewaar daarnaast nooit sleutels bij de scooter en doe na een diefstal direct aangifte bij de politie. Controleer de exacte eisen altijd in de polisvoorwaarden van je eigen verzekering.
Mag iemand anders op mijn verzekerde elektrische scooter rijden?
Meestal wel. Een scooterverzekering is gekoppeld aan het kenteken en niet aan één persoon. Iemand anders mag dus met jouw toestemming op je scooter rijden, mits die persoon het juiste rijbewijs heeft. Rijdt iemand regelmatig op je scooter, geef dan de jongste of meest frequente bestuurder op als regelmatige bestuurder. Doe je dat niet, dan kan de verzekeraar bij schade minder uitkeren of extra eigen risico rekenen.
Moet ik mijn elektrische scooter verzekeren als hij de hele winter stilstaat?
Ja, zolang het kenteken actief is, moet de scooter verzekerd zijn, ook als hij in de schuur staat. Wil je in die periode geen premie betalen, dan kun je het kenteken laten schorsen bij de RDW. Daarna mag de scooter niet op de openbare weg staan of rijden. Schorsen loont vooral als je de scooter meerdere maanden niet gebruikt.
Is mijn verzekering nog geldig als ik mijn scooter opvoer?
Nee. Een opgevoerde scooter voldoet niet meer aan de gegevens waarvoor hij verzekerd is. Bij een ongeluk keert de verzekeraar de schade aan jezelf niet uit en kan hij de schade aan anderen op jou verhalen. Daarnaast riskeer je een boete en kan je kenteken ongeldig worden verklaard. Wil je harder rijden, kies dan een scooter in een hogere snelheidsklasse met het juiste rijbewijs.
Hoe verzeker ik een elektrische motorscooter die sneller gaat dan 45 km/u?
Een elektrische scooter die sneller gaat dan 45 km/u is wettelijk een motorfiets. Je hebt dan een motorrijbewijs nodig en sluit een motorverzekering af in plaats van een bromfietsverzekering. Ook daarvoor is minimaal WA verplicht. Omdat motorscooters zwaarder en sneller zijn, ligt de premie meestal hoger dan bij een bromscooter met geel kenteken.
Goed verzekerd de weg op
Een elektrische scooter verzekering is verplicht, maar hoeft niet ingewikkeld of duur te zijn. Kies minimaal WA, overweeg WA+ of allrisk als je scooter nieuw of waardevol is, en check altijd de voorwaarden voor de accu en het slot. Dan rijd je zorgeloos en weet je precies waar je staat als er iets misgaat.
Ben je nog op zoek naar de juiste scooter? Bekijk de elektrische scooters van IVA Mobility, van stadsscooter tot krachtige 45 km/u-modellen met uitneembare accu en een bereik tot 120 km.


Hinterlassen Sie einen Kommentar
Diese Website ist durch hCaptcha geschützt und es gelten die allgemeinen Geschäftsbedingungen und Datenschutzbestimmungen von hCaptcha.